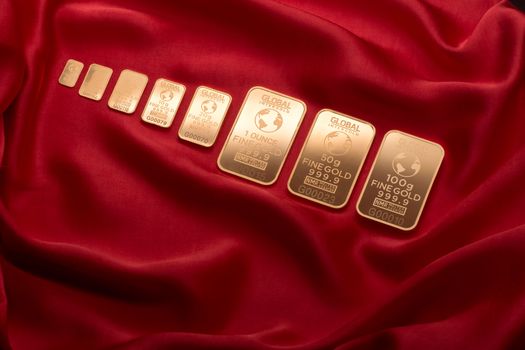
Nu beleggen in goud kan verstandig zijn, maar niet voor iedereen en zeker niet met al je spaargeld. Het korte antwoord: goud past vooral als bescherming tegen onrust op de markten, als spreiding naast aandelen en spaargeld, en als je een horizon van meerdere jaren hebt. Zoek je snelle winst of een alternatief voor inkomen uit rente, dan is goud vaak minder logisch.
Juist nu kijken veel mensen naar goud door geopolitieke spanningen, grillige beurzen en twijfels over inflatie. Tegelijk maken stijgende of hoge rentes goud minder aantrekkelijk, omdat goud zelf geen rente of dividend uitkeert. Timing is dus belangrijk, maar nog belangrijker is waarom je koopt.
Nu beleggen in goud: wanneer is het verstandig?
Wie zich afvraagt of nu beleggen in goud slim is, moet eerst naar het doel kijken. Goud is meestal geen groeimotor zoals aandelen, maar een schokdemper in een portefeuille. Het presteert vaak goed als beleggers nerveus worden en vertrouwen in andere beleggingen afneemt.
Koopmoment-overzicht: wanneer goud wél logisch is
- Wel kopen: als je portefeuille te veel leunt op aandelen of crypto en je meer spreiding wilt.
- Rustig opbouwen: als de goudprijs hoog staat, maar je toch bescherming wilt. Koop dan in delen.
- Liever wachten: als je nog geen buffer hebt, dure schulden hebt of binnen enkele jaren geld nodig hebt.
Een praktische vuistregel: houd goud meestal beperkt tot ongeveer 5 tot 10 procent van je totale vermogen. Dan werkt het als verzekering, zonder dat je volledige rendement ervan afhankelijk wordt.
Wanneer goud minder geschikt is
Goud is minder aantrekkelijk als je vooral zoekt naar cashflow. Bij spaargeld krijg je soms rente, bij obligaties ontvang je coupon, en bij aandelen kun je dividend krijgen. Goud levert niets uit zolang je het vasthoudt.
Daarom is goud ook niet automatisch slimmer dan een extra storting voor je pensioen of het verlagen van vaste lasten. Zeker als je nog kijkt naar hypotheek rente of rekent aan je woonkosten, kan dat financieel meer impact hebben dan een goudpositie.
Nu beleggen in goud bij hoge rente en onrust op de markten
De grootste tegenkracht voor goud is rente. Als centrale banken de rente hoog houden, worden sparen en obligaties aantrekkelijker. Dat zet vaak druk op goud, omdat beleggers dan een alternatief hebben dat wél inkomen oplevert.
Toch zie je in periodes van paniek vaak het omgekeerde gebeuren. Dan wint veiligheid het van rendement en stroomt geld richting goud. Daarom reageren goudprijzen vaak op een mix van factoren: rente, inflatieverwachtingen, dollarsterkte en angst op de markten.
Wat onrust voor jouw timing betekent
Veel particuliere beleggers stappen pas in na een flinke stijging. Dat voelt veilig, maar is vaak het duurste moment. Wie nu beleggen in goud overweegt, doet er beter aan niet alles in één keer te kopen.
Een simpele aanpak is gespreid instappen, bijvoorbeeld in drie of vier delen over enkele maanden. Zo verklein je het risico dat je precies op de top koopt. Dat is vooral slim als het dagelijkse crypto nieuws, oorlogskoppen en beursstress je emotioneel beïnvloeden.
Eerst je basis op orde, dan pas goud
Voor veel huishoudens ligt de echte winst eerst ergens anders. Als jij vooral googelt op annuiteiten hypotheek berekenen, hypotheek annuiteit berekenen, hypotheek berekenen annuiteit, annuiteit berekenen hypotheek of annuïtaire hypotheek berekenen, dan ben je waarschijnlijk bezig met maandlasten en woonruimte. In dat geval is het vaak slimmer om eerst je financiële basis scherp te krijgen.
Denk aan deze volgorde:
- bouw een noodbuffer op van minstens 3 tot 6 maanden vaste lasten;
- los dure schulden af;
- kijk naar je hypotheek, spaarrente en pensioenopbouw;
- beleg pas daarna een klein deel defensief in goud.
Ook de Belastingdienst speelt mee. Fysiek goud, goud-ETF’s en ander vermogen kunnen invloed hebben op hoe je box 3-vermogen wordt bekeken. De precieze behandeling hangt af van de vorm waarin je belegt, dus controleer altijd de actuele regels voordat je koopt.
Zo pak je nu beleggen in goud slim aan
Wil je beginnen? Kies dan eerst de vorm. Fysiek goud voelt tastbaar, maar opslag en premie zijn nadelen. Een goud-ETF is vaak makkelijker, goedkoper en sneller verhandelbaar.
Staar je ook niet blind op korte ruis. Beleggen is geen wedstrijd op basis van een kop uit het nieuws, een hype uit crypto nieuws of een ingeving die voelt als een opgelost cryptogram. Het draait om discipline, spreiding en een plan dat past bij jouw geldleven.
Conclusie: nu beleggen in goud is vooral verstandig als je spreiding zoekt, rekening houdt met rentebewegingen en niet alles in één keer koopt. Heb je nog geen buffer, hoge woonlasten of een onduidelijk financieel plan, zet dan eerst die basis op orde. Goud is een nuttige verdediger, maar zelden je beste spits.